境內居住之個人如有海外所得,應依規定申報基本所得額並繳納基本稅額,以免遭補稅處罰

財政部臺北國稅局表示,在我國境內居住之個人如有海外所得,應依規定如實計入基本所得額申報並計算繳納綜合所得稅基本稅額,以免因短漏報遭稽徵機關補稅處罰。

該局說明,應計入個人基本所得額之海外所得,係指中華民國境內居住之個人,所取得未計入綜合所得稅之綜合所得總額的非中華民國來源所得及香港澳門來源所得,包括營利所得、執行業務所得、薪資所得、利息所得、租賃所得及權利金所得、自力耕作、漁、牧、林、礦所得、財產交易所得、競技、競賽及機會中獎的獎金或給與、退職所得及其他所得等,綜合所得稅申報戶除每年海外所得合計數在新臺幣100萬元以下免予計入外,應全數計入基本所得額,計算個人基本稅額。

該局舉例說明,甲君為我國境內居住之個人,於109年間將其位於美國的房屋出售予他人,未依規定申報該筆海外所得,經該局掌握相關課稅資料後進行調查並經甲君說明確有出售持有數年美國某州房屋的事實,並提示買賣合約書及相關收款憑證,但因無法提示原始取得該房屋成本及費用之證明文件,該局遂依甲君提示合約書所載成交價格美金300萬元,按買方給付日臺灣銀行買入及賣出美金即期外匯收盤價之平均數折算新臺幣約9,000萬元,依非中華民國來源所得及香港澳門來源所得計入個人基本所得額申報及查核要點第16點規定,以前述成交價格的12%計算其海外所得約新臺幣1,080萬元及基本稅額新臺幣80餘萬元,並依所得基本稅額條例第15條第2項規定處罰。

該局呼籲,境內居住之個人若有海外所得,應按所得基本稅額條例及相關規定辦理,以免遭稽徵機關補稅處罰;民眾如有相關疑義,可撥打該局免費服務專線0800-000-321,該局將竭誠為您服務。


(聯絡人:審查三科 孫股長;電話2311-3711分機1750)
 

https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=1367ef04111849b3a4de5f469492a307

餐飲業者向消費者加收服務費應開立統一發票報繳營業稅

財政部臺北國稅局表示,餐飲業者向消費者加收之服務費,應依規定開立統一發票報繳營業稅。

該局說明,依加值型及非加值型營業稅法相關規定,在中華民國境內銷售貨物或勞務,應依法課徵營業稅,其銷售額之範圍涵蓋營業人銷售貨物或勞務所收取之「全部代價」,包括營業人在貨物或勞務之價額外收取之一切費用,依此,餐飲業者銷售餐點除收取餐費外,如加收服務費或清潔費等,均應列入銷售額開立統一發票報繳營業稅。

該局舉例說明,甲餐廳係經稅捐稽徵機關核定為使用統一發票之營業人,於歲末年終承包乙公司舉辦之尾牙活動,除約定提供乙公司110位員工,每位新臺幣(下同)1,000元精選套餐計110,000元外,另加收一成服務費11,000元,爰甲餐廳應開立銷售金額121,000元之三聯式統一發票交付乙公司。

該局呼籲,餐飲業者如有向消費者加收服務費,未依規定開立統一發票者,如於未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,已自動補報並補繳所漏稅款者,依稅捐稽徵法第48條之1規定,得加息免罰。


(聯絡人:審查四科廖股長;電話:2311-3711分機2550)


https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=0c9a879b5e3d48ad98637eb93900ad55

過年彩券夯,分配集資購買彩券之中獎獎金有無涉及贈與?

財政部臺北國稅局表示,近來接獲民眾來電詢問分配集資購買公益彩券之中獎獎金是否應申報贈與稅?

該局說明,依遺產及贈與稅法第4條第2項規定,該法所稱贈與係指財產所有人以自己之財產無償讓與他人,經他人允受而生效力之行為。過年將至為提升中獎機率,不少人紛紛集資下注購買彩券試試手氣,出資人按出資比例分配中獎獎金之行為,非屬贈與,免向戶籍所在地之主管稽徵機關申報贈與稅。

該局指出,集資購買公益彩券屬民眾經常性活動,無須事先向國稅局報備,民眾可於簽注前以紙本或網路表單,註明投注站、投注日期及每位出資者姓名、出資金額、出資者已確實繳款等集資證明文件,拍照並提供予各出資者留存備查,不僅可作為中獎獎金分配依據,亦可提供日後國稅局查核審認。

該局提醒民眾應注意中獎獎金運用情形,如有涉及遺產及贈與稅法第4條規定,贈與人在1年內贈與他人之財產總值超過贈與稅免稅額(244萬元)時,應於超過免稅額之贈與為發生後30日內,向主管稽徵機關辦理贈與稅申報。如仍有課稅疑義,可洽戶籍所在地國稅局詢問。


(聯絡人:審查二科陳股長;電話2311-3711分機1576)


2https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=6c3bb78c2deb4df4b85d2671e582f314

大樓管理委員會出租外牆收取租金,應辦理稅籍登記並課徵營業稅

財政部臺北國稅局表示,大樓管理委員會出租外牆收取租金,應辦理稅籍登記並課徵營業稅。

該局說明,大樓(廈)管理委員會與人訂立租賃契約,將大樓(廈)之外牆、屋頂、陽台出租,所收取之租金收入係屬大樓(廈)管理委員會銷售勞務之收入,依法應辦理稅籍登記並課徵營業稅;如大樓(廈)管理委員會因每月租金收入未達新臺幣(下同)20萬元,經稽徵機關核定為免用統一發票之小規模營業人,得掣發普通收據,免用統一發票;惟每月租金收入已達20萬元者,應核定使用統一發票,並自行按期申報繳納營業稅。

該局舉例說明,甲大樓管理委員會於111年7月出租大樓外牆供乙公司刊登廣告,並約定每月租金10萬元,經所轄稽徵機關核定為免用統一發票按查定課徵營業稅之營業人,營業稅稅率為1%,由稽徵機關按季填發繳款書3,000元(10萬元 x 1% x 3個月)通知繳納。該大樓管理委員會又於111年10月再出租屋頂予丙公司架設電信基地台,約定每月租金15萬元,因每月銷售金額合計25萬元(10萬元+15萬元),已達使用統一發票標準(每月銷售額20萬元),經稽徵機關核定其應自111年10月起使用統一發票,並按5%稅率課徵營業稅,由甲大樓管理委員會依規定自行按期申報繳納。

該局呼籲,大樓管理委員會如有將大樓之外牆、屋頂、陽台等出租,未辦理稅籍登記情事者,只要在未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查前,儘速向所轄國稅局辦理稅籍登記,自動補報並補繳所漏稅款,可依稅捐稽徵法第48條之1規定,加息免罰。

(聯絡人:審查四科剡股長;電話2311-3711分機2510)


https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=e78bc9af052245de8406222e3e17a9cc

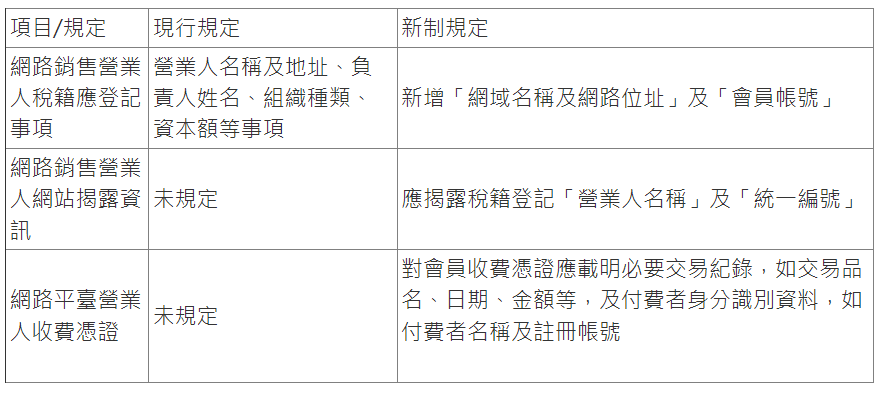
自112年1月1日起實施網路銷售營業人稅籍應登記事項及保存會員交易紀錄新制規定

財政部臺北國稅局表示,鑑於營業人從事網路銷售情形甚為普遍,財政部為提供消費者充分之營業人資訊,並健全稅籍及強化稅籍管理效能,自112年1月1日起將實施網路銷售營業人稅籍應登記事項及保存會員交易紀錄新制規定。

該局說明,自112年1月1日起實施之網路銷售營業人稅籍應登記事項及保存會員交易紀錄新制,與現行規定之主要差異如下:

該局指出,有關前揭稅籍應登記事項新制規定,除個人以營利為目的,從事網路銷售者,當月銷售額未達營業稅起徵點【貨物新臺幣(下同)8萬元;勞務4萬元】依規定暫免辦理稅籍登記者,尚不適用外,其餘從事網路銷售營業人應依下列方式辦理:

一、自112年1月1日起新設立之營業人
(一)設立時即從事網路銷售者
1.經商工登記之營業人:
須於國稅局核准稅籍登記之日起15日內,向所轄國稅局申請補辦網路銷售稅籍應登記事項。
2.非經商工登記之營業人(即於國稅局設籍課稅):
應於申請設立登記時,主動填列網路銷售稅籍應登記事項。

(二)設立後始從事網路銷售者
應於事實發生之日起15日內,向國稅局辦理變更網路銷售稅籍應登記事項。

二、111年12月31日以前已辦妥稅籍登記之營業人
(一)112年1月1日以後始從事網路銷售者
應於事實發生之日起15日內,向國稅局辦理變更網路銷售稅籍應登記事項。

(二)至112年1月1日仍有從事網路銷售者
應於112年1月15日前,向國稅局辦理變更網路銷售稅籍應登記事項。為利此類營業人有充分時間依循新制規定,財政部已發布令釋規定,此類營業人倘自112年5月1日起仍未依規定辦理變更登記者,國稅局將依加值型及非加值型營業稅法第46條第1款規定處罰。

該局呼籲,從事網路銷售營業人於新制規定實施後,應依規定辦理網路銷售稅籍應登記事項,以免違反法令規定受罰。營業人如有相關問題可撥打免費服務專線0800-000-321或向所轄國稅局分局、稽徵所洽詢。


(聯絡人:審查四科廖股長;電話2311-3711分機2550)


https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=dc8112ae8b444858b8378f1666977a67

受保護的內容: 提供客戶暫結報表要注意的事(內部教育訓練/不公開)

這篇內容受到密碼保護。如需檢視內容,請於下方欄位輸入密碼:

報稅的資料應該如何交給事務所

我們的客戶通常會用以下方法,把報稅資料交給我們:

  1. 透過郵局掛號
  2. 請快遞送
  3. 經過事務所時直接投入信箱

本網站內所有資料之著作權、所有權與智慧財產權,為銓興會計師事務所擁有。
若為非營利等合法目的,複製及傳播登載在銓興會計師事務官方網站(itrustcpas.com )上的資料。使用時請註明『資料來源:itrustcpas.com,銓興會計師事務所為著作權人』

營業人莫認為利用他人帳戶收取貨款可隱匿銷售事實而短漏報繳營業稅,以免遭補稅處罰

財政部臺北國稅局表示,依加值型及非加值型營業稅法第1條規定,在中華民國境內銷售貨物或勞務及進口貨物,均應依規定課徵營業稅,無論以何種方式收款,均應依規定開立統一發票並報繳營業稅。營業人切莫認為以親友等他人帳戶收受貨款,即可隱匿銷售貨物或勞務之事實,而漏報繳營業稅,一經稽徵機關查獲,須補繳所漏稅額及罰鍰。

該局舉例說明,甲公司109年及110年間銷售商品到多家店家及夜市攤商,部分款項係透過物流公司以貨到付款方式收取現金後,轉入甲公司負責人女兒A君個人帳戶,部分款項則請客戶直接匯入甲公司負責人配偶B君個人帳戶,經該局進一步釐清銷貨事實且逐一核對相關款項,發現甲公司於上述期間漏報銷售額計3千萬餘元,嗣甲公司也承認了漏稅事實,該局除補徵營業稅外,並依相關規定裁處罰鍰。

該局呼籲,營業人銷售貨物或勞務收取價款,皆應如實開立統一發票並報繳營業稅,如有上述情形,凡未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查,自動向稅捐稽徵機關補報並補繳稅款者,可適用稅捐稽徵法第48條之1規定,加息免罰。民眾如有任何疑問,可撥打免費服務電話0800-000-321或逕洽所轄分局、稽徵所,該局將竭誠為您服務。

(聯絡人:審查三科陳股長;電話2311-3711分機1730)


https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=4d2e460ab8964f5d9305cda707a589a4

營業人於稅籍登記所在地以外地區舉辦臨時特賣會,應先申請核備並依規定開立統一發票報繳營業稅

財政部臺北國稅局表示,營業人於稅籍登記所在地以外地區舉辦臨時特賣會等活動,免另行辦理稅籍登記,惟應先申請核備並依規定開立統一發票報繳營業稅。

該局說明,依加值型及非加值型營業稅法第28條及第32條規定,營業人之總機構及其他固定營業場所,應於開始營業前,分別向主管稽徵機關申請稅籍登記,並於銷售時依規定開立統一發票交付消費者。營業人倘係於稅籍登記所在地以外地區舉辦臨時性特賣活動,基於簡化稽徵及便民服務考量,應向其登記地之主管稽徵機關申請核備及報繳營業稅;又此類臨時性展售活動統一發票之開立,依統一發票使用辦法第13條規定,應由銷售人員攜帶統一發票,於銷售貨物時開立並交付消費者。

該局舉例說明,甲公司係於臺北市萬華區辦妥稅籍登記之營業人,利用連續假期,於其他縣市舉辦臨時特賣會,嗣後經消費者檢舉未開立統一發票,遭稽徵機關查獲短漏開統一發票及短漏報銷售額等違章情事而受處罰。

該局提醒,營業人辦理臨時性展售活動,應於活動開始前,向稅籍登記所在地之主管稽徵機關申請核備,並於活動期間,依規定開立統一發票報繳營業稅。如有未依上開規定辦理者,在未經檢舉、未經稽徵機關或財政部指定之調查人員調查前,主動向所轄稽徵機關補報及補繳所漏稅款,依稅捐稽徵法第48條之1規定可加息免罰。

(聯絡人:審查四科張審核員;電話:2311-3711分機2575)


https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=9951c30a2d8645ccb0277b1eabc30ebd

受保護的內容: 稅金調整試算練習(1)(內部教育訓練/不公開)

這篇內容受到密碼保護。如需檢視內容,請於下方欄位輸入密碼: